

La escena
Un hombre llena dos garrafones de veinte litros con refresco en el Costco de Aguascalientes. Había comprado cien hot dogs. México lo bautiza “Lord Garrafones” y nos pasamos una semana discutiendo si aquello es picardía o gorronería.
Nadie hace la pregunta correcta: ¿por qué a Costco le da exactamente igual?
La jugada
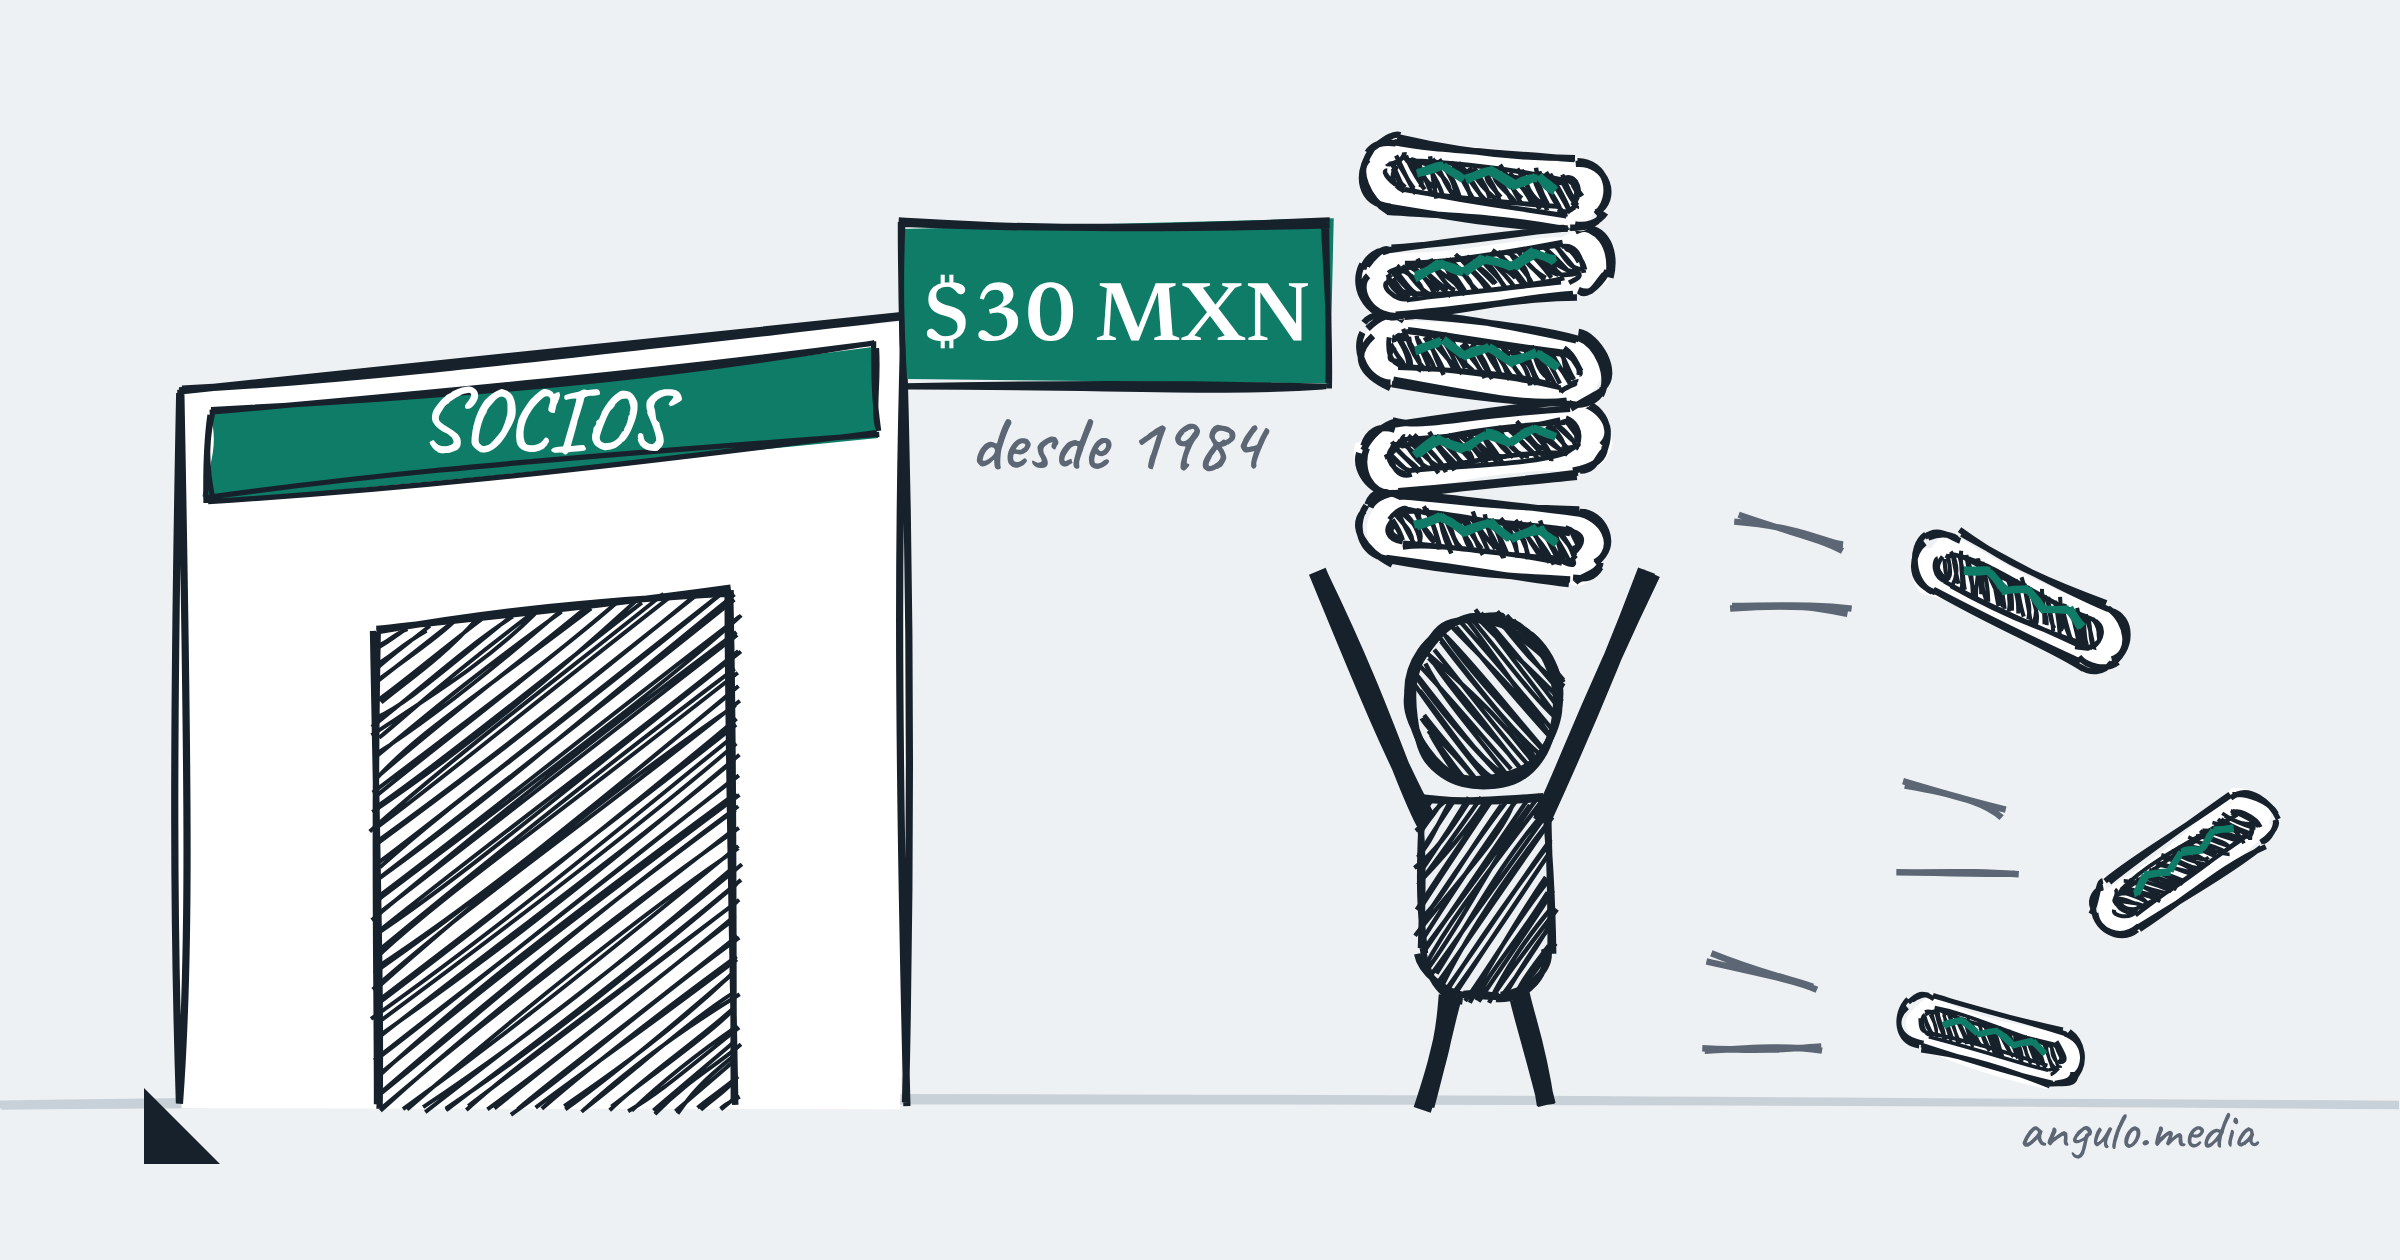
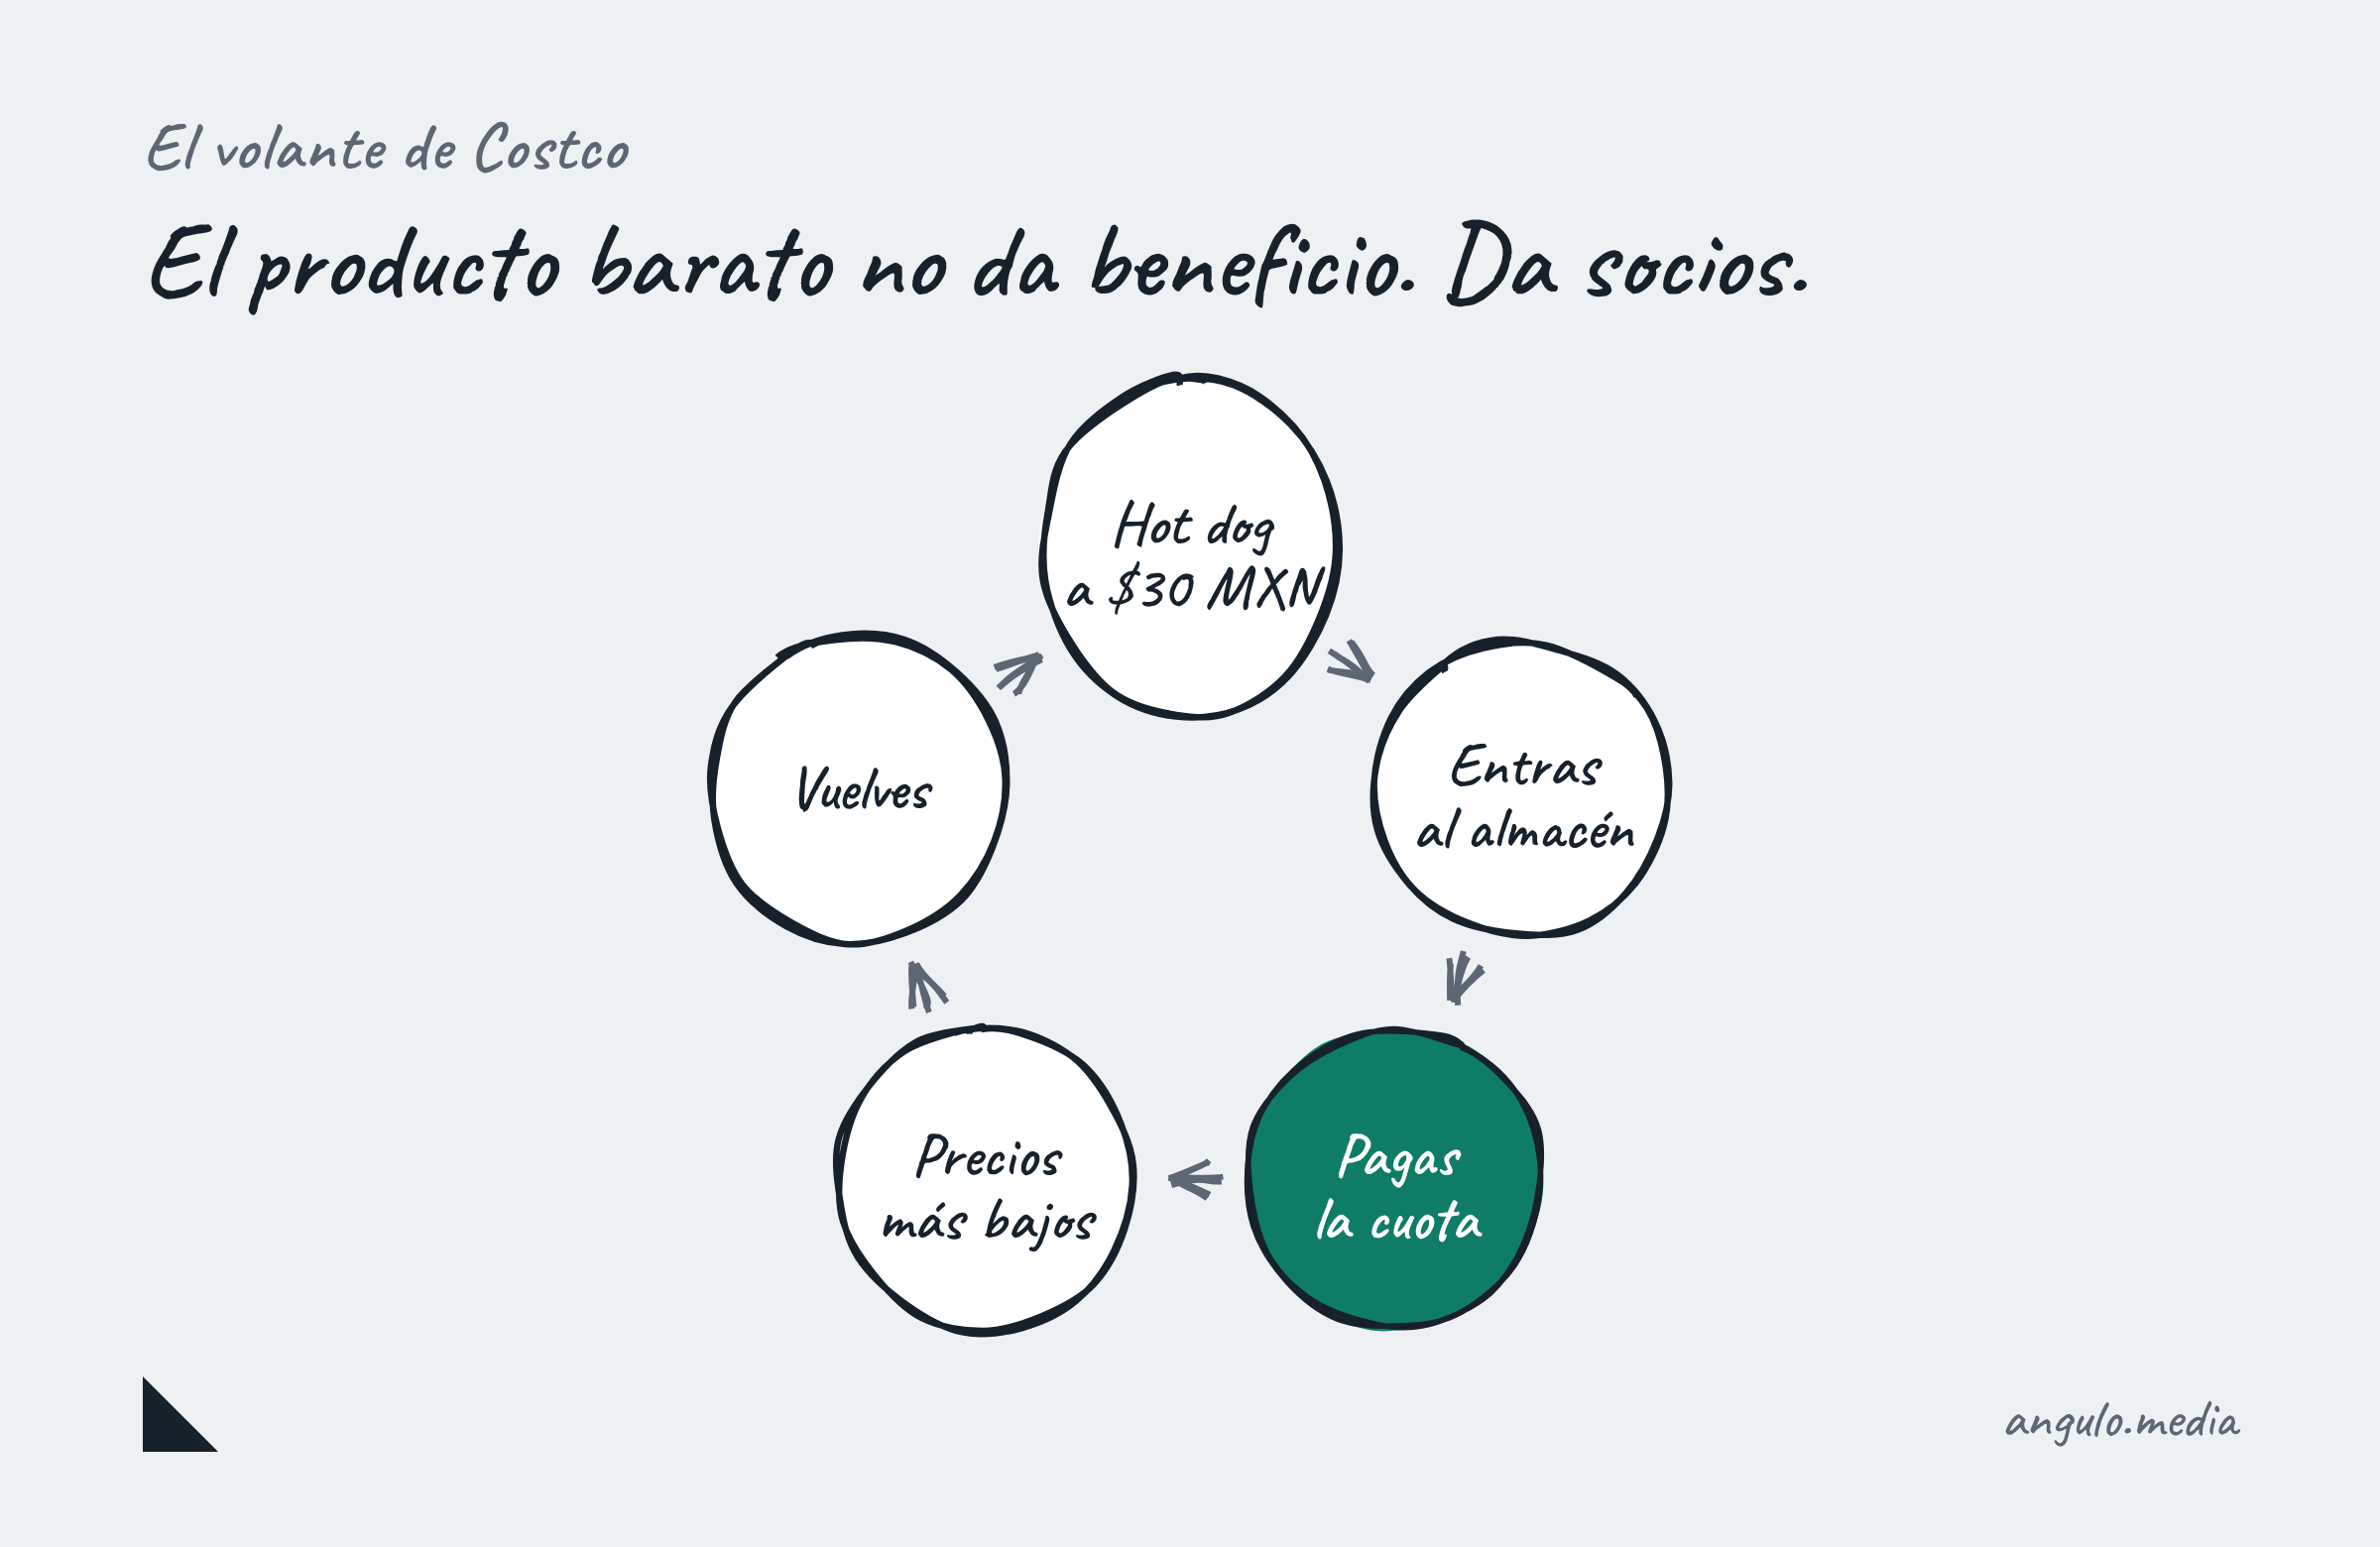
Costco no vende refresco. Vende acceso. El combo de hot dog cuesta $30 MXN en México y $1.50 USD en Estados Unidos, y no ha subido desde 1984: cuando la cuenta empezó a doler, cambiaron de proveedor de refresco antes que de precio. El producto más visible del almacén existe para que entres, no para ganar dinero contigo.
Si cobras por entrar, tu producto es el anuncio.
El número
$65.7 USD por entrar.
$62.5 USD por todo lo demás.
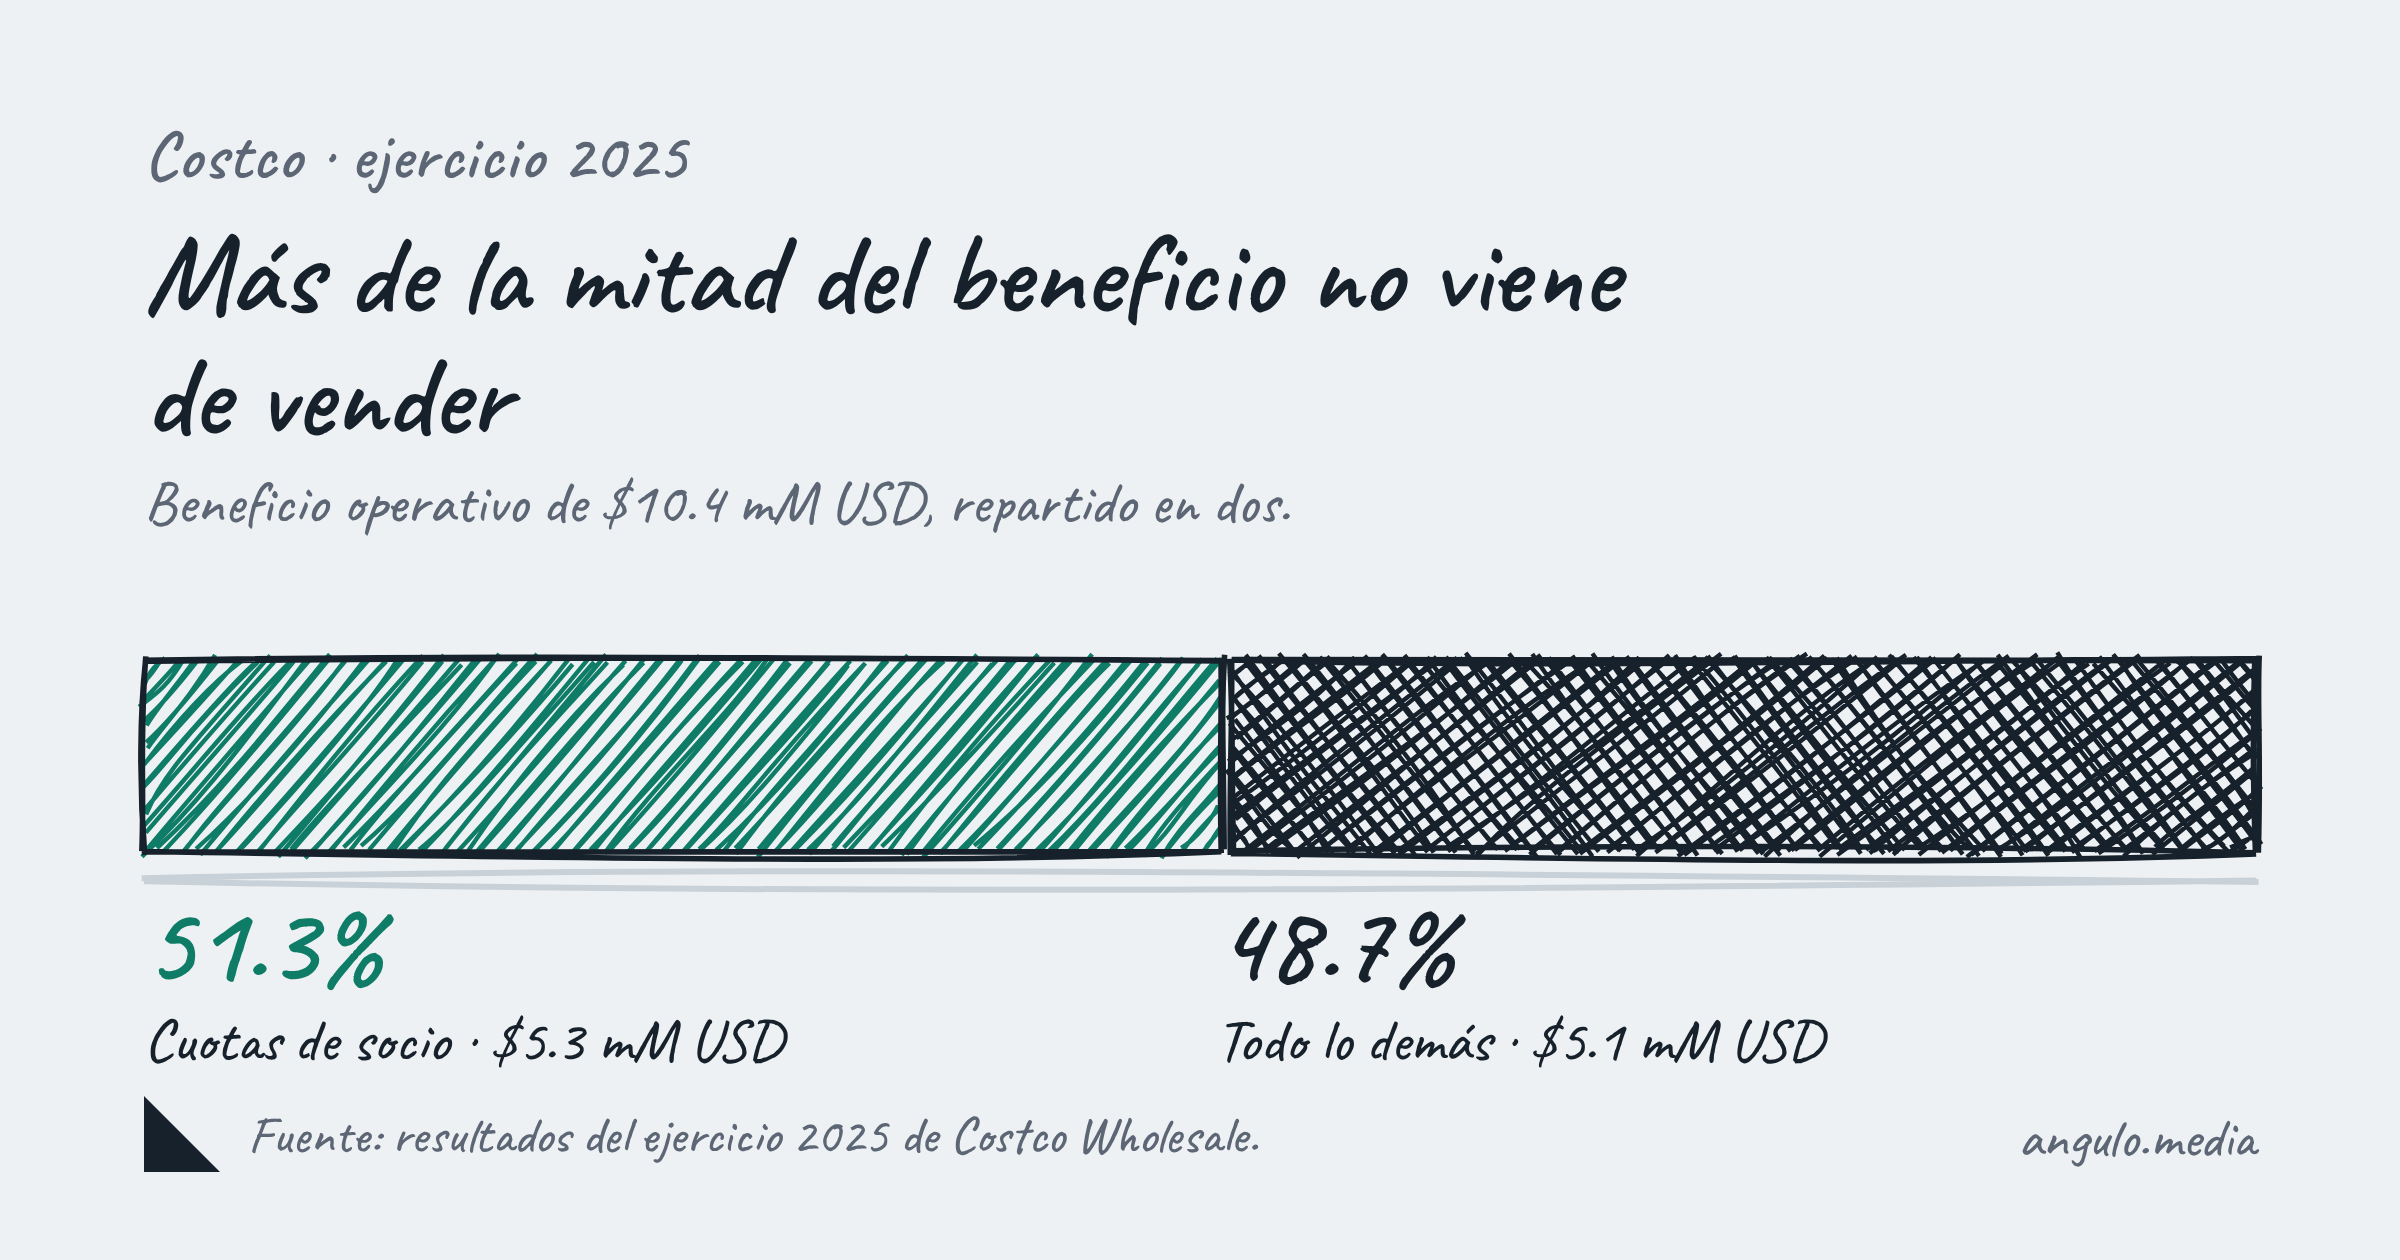
Cada socio de Costco deja más beneficio por pagar la cuota que por todo lo que mete en el carro en un año. Cuotas de $5.3 mM USD y beneficio operativo de $10.4 mM USD en el ejercicio 2025. Más de la mitad.
Y son 81 millones de socios pagando. 81.
Léelo otra vez.
El breakdown · Las cuatro claves
1 · El escaparate se vende a pérdida, y a propósito.
El hot dog lleva cuarenta y dos años congelado en precio.
42. Años. Todavía escuchábamos casetes.
No es nostalgia: es el único artículo que todo el mundo recuerda y compara, y por eso sostiene la promesa de “aquí todo está bien de precio” sin gastar un dólar en medios. Mercadona hace lo mismo con una lista corta de referencias cotidianas; McDonald’s, con el menú de entrada.
→ El coste de mantenerlo es un margen negativo en una categoría minúscula. El retorno es tráfico recurrente, que es el activo caro.
2 · La cuota es el beneficio, no un ingreso más.
$5.3 mM USD de cuotas sobre $10.4 mM USD de beneficio operativo: el 51.3%. Y las cuotas no tienen coste de producto. Si las quitas, quedan $5.1 mM USD sobre $269.9 mM USD de ventas, un 1.88% de margen operativo: el negocio de vender cosas, solo, apenas cubre la estructura.
→ Con 11.12% de margen bruto, Costco puede poner precios que ningún competidor sin cuota aguanta. La cuota no es la recompensa del modelo; es lo que lo hace posible.
El paraíso de cualquier financiero: cobrar el beneficio antes de vender nada.
3 · El tráfico se cobra en la cesta, no en el escaparate.
Cada socio deja $3,332 USD al año en producto. Ahí está el otro lado de la jugada: el artículo congelado en precio trae la visita, y la visita se monetiza en volumen y en compra por impulso, con formatos grandes y un surtido corto que obliga a decidir rápido. Vienes por el perrito de treinta pesos y sales con un carro de dos mil.
→ Por eso el precio congelado va siempre en lo más visible y lo más barato. Congelar un artículo caro cuesta margen de verdad; congelar el que todo el mundo mira cuesta calderilla y compra la percepción entera. Publicidad barata.
4 · La renovación es el único riesgo, y México es donde aprieta.
92.3% de renovación en Estados Unidos y Canadá; 89.8% en el mundo. Esa brecha de tres puntos y medio es la distancia entre el mercado donde la cuota es un gasto invisible y aquel donde es una barrera: en México, $600 MXN al año por entrar, y 43 almacenes en todo el país. Sam’s Club cobra una cuota parecida y da acceso a más de cuatro veces esa red, con el nombre y la logística de Walmex detrás: Costco factura casi la mitad que Sam’s con menos de una cuarta parte de las unidades. Y aun así fue Sam’s el formato que más creció del grupo en el segundo trimestre de 2026, con altas de socios de doble dígito y mejor renovación, mientras Bodega Aurrera y Walmart perdían tráfico.
→ Lo que tendría que ser verdad para que el modelo aguante: que la renovación no baje del entorno del 90%. El día que cae, no cae un ingreso: cae el beneficio entero, porque el producto no lo sostiene.
La cuenta de la vieja
$5,323 M USD de cuotas entre $10,383 M USD de beneficio operativo es el 51.3%.
Más. De. La. Mitad.
Las matemáticas no engañan: $5.1 mM USD entre 81 millones de socios, son $62.5 USD de beneficio por socio y año en todo lo que compra. La cuota media, $5.3 mM USD entre esos mismos 81 millones, son $65.7 USD. Dos divisiones y un dato de portada.
Si cobras por entrar, tu producto es el anuncio: congela el precio de lo más visible y lo más barato, y cobra el margen en la cesta. Si no cobras por entrar, tu tienda tiene que ser el anuncio, y entonces el precio no es el argumento.
Las perlas
Sam’s Club México remata la membresía un 33% — La Plus baja de $1,200 a $799 MXN y la Benefits de $600 a $450 MXN, cuatro días y solo para altas nuevas. Cuando la cuota es la mitad del beneficio, descontarla es descontar el beneficio: se hace para comprar socios, no para vender. (Merca2.0, 3 de septiembre de 2026)
El comprador español ya gasta el 60% fuera de su cadena principal — Y visita un 22% más de tiendas que en 2022. La fidelidad por costumbre se acabó: la que queda, o se cobra o se gana cada semana. (Worldpanel by Numerator, datos hasta agosto de 2026)
Meli+ cuesta entre $99 y $129 MXN al mes, y dos de cada tres socios ahorran más que eso — Ahí está la línea que separa una cuota de un peaje: el socio tiene que amortizarla sin pensar. (Merca2.0, 8 de junio de 2026)
Con el apoyo de quien nos lee
Ángulo se lee porque alguien lo reenvía.
Tres veces por semana, una empresa y la jugada con la que gana dinero. Cuatro minutos, cifras contrastadas y una lección que sirve el lunes.
Si ha valido la pena, puedes suscribirte gratis en angulo.media.
Y si te ha gustado, recomiéndanos.
La pregunta
La Comer juega justo lo contrario en México: nadie paga por entrar, y City Market convierte el gourmet en estatus. Le funciona: 10% más que el año anterior, con el EBITDA al +15.2% y el mayor crecimiento del sector. El Corte Inglés intenta lo mismo en España pero le cuesta: alimentación plana a +0.7%, y tira de servicios accesorios para crecer.
¿O será que sin cuota hay que ganarse la visita cada vez?
Dos modelos opuestos, los dos con margen. El del medio es el que se queda sin relato.
¿Y tú: cobras por entrar o cobras por estar? Responde a este correo con tu caso; las mejores respuestas salen en el próximo ángulo.