

La escena
Una modelo estadounidense pasea por Barcelona en un vídeo de Desigual. Bromea con los carteristas: “todo el mundo quiere tu bolso”. Con el precio del café. Con las palomas. Una vecina le habla en catalán y ella se ríe de lo mucho que a los locales les gusta compartir su cultura.
Es del 2 de septiembre. Para el 3, las redes ardían. Una marca nacida en Barcelona riéndose de Barcelona.
Casi nadie se ha parado a mirar el detalle que lo explica: el vídeo está en inglés, la modelo es de Los Ángeles y la colección es de una marca berlinesa.
La jugada
Desigual no le está hablando a Barcelona. Lleva años sin hacerlo.
Hoy es tres veces más pequeña que en 2014. Ha pasado de 500 tiendas a 282.
Reacción: bajar la edad de su cliente objetivo 10 años, de 48 a 38.
El online ya es el 35% de las ventas, cuando en 2019 era el 19%.
Lo del vídeo no es una ocurrencia de agencia. Es el plan, dicho en voz alta.
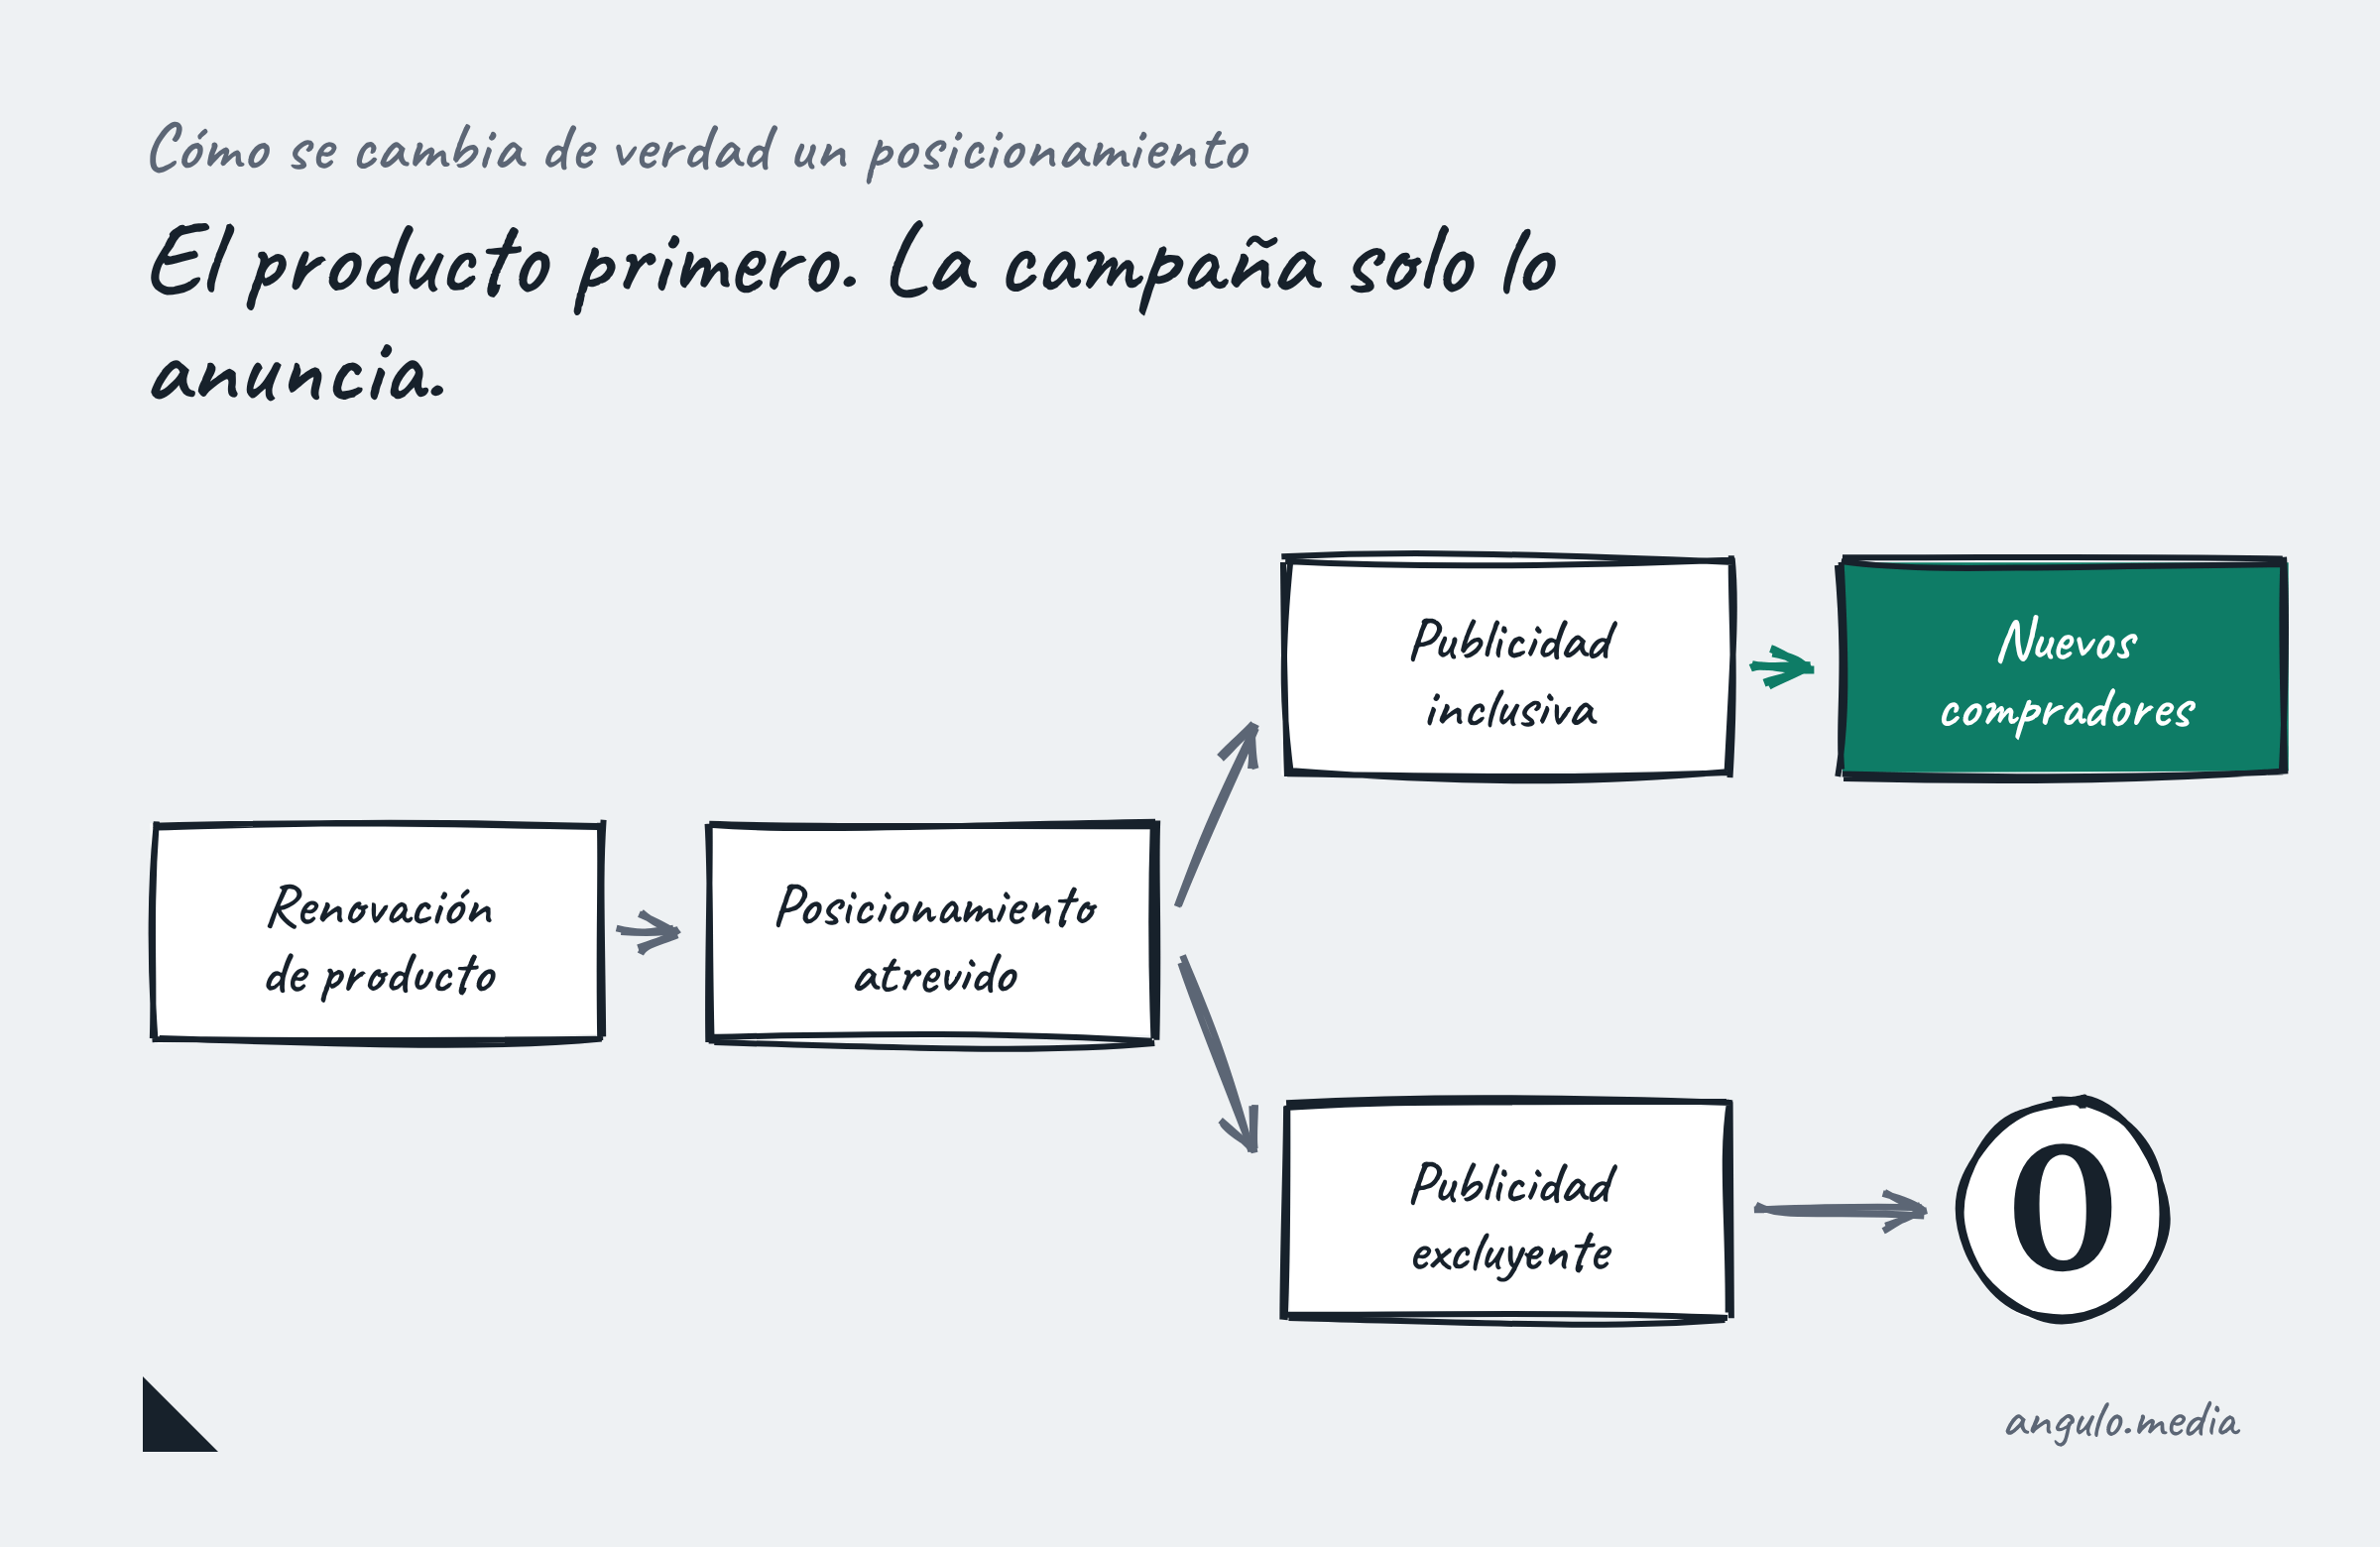
La publicidad valiente no crea el posicionamiento. Lo anuncia. Y solo puede anunciar lo que el producto ya ha cambiado.
El número
España es el 25% de las ventas.
El margen, menos del 1%.
Desigual facturó €332 M EUR en 2024, un 12% menos.
Ganó €3.1 M EUR antes de impuestos: solo noventa y tres céntimos por cada cien euros vendidos.
Y su primer mercado es el país del que se ríe el anuncio.
Léelo otra vez.
El breakdown · Las cuatro claves
1 · El giro ya estaba hecho, y es más radical de lo que parece.
El consejero delegado, Alberto Ojinaga, lo dice sin rodeos: de las referencias que Desigual vendía en 2019 no queda “prácticamente ninguna”. El catálogo entero, cambiado. Las tiendas, casi a la mitad.
→ Esto cambia el diagnóstico. No es una marca estancada agarrándose a un titular: es una marca ya reconstruida por dentro que intenta que se note por fuera.
2 · Desigual ha aprendido de Gucci: primero la renovación, después el ruido.
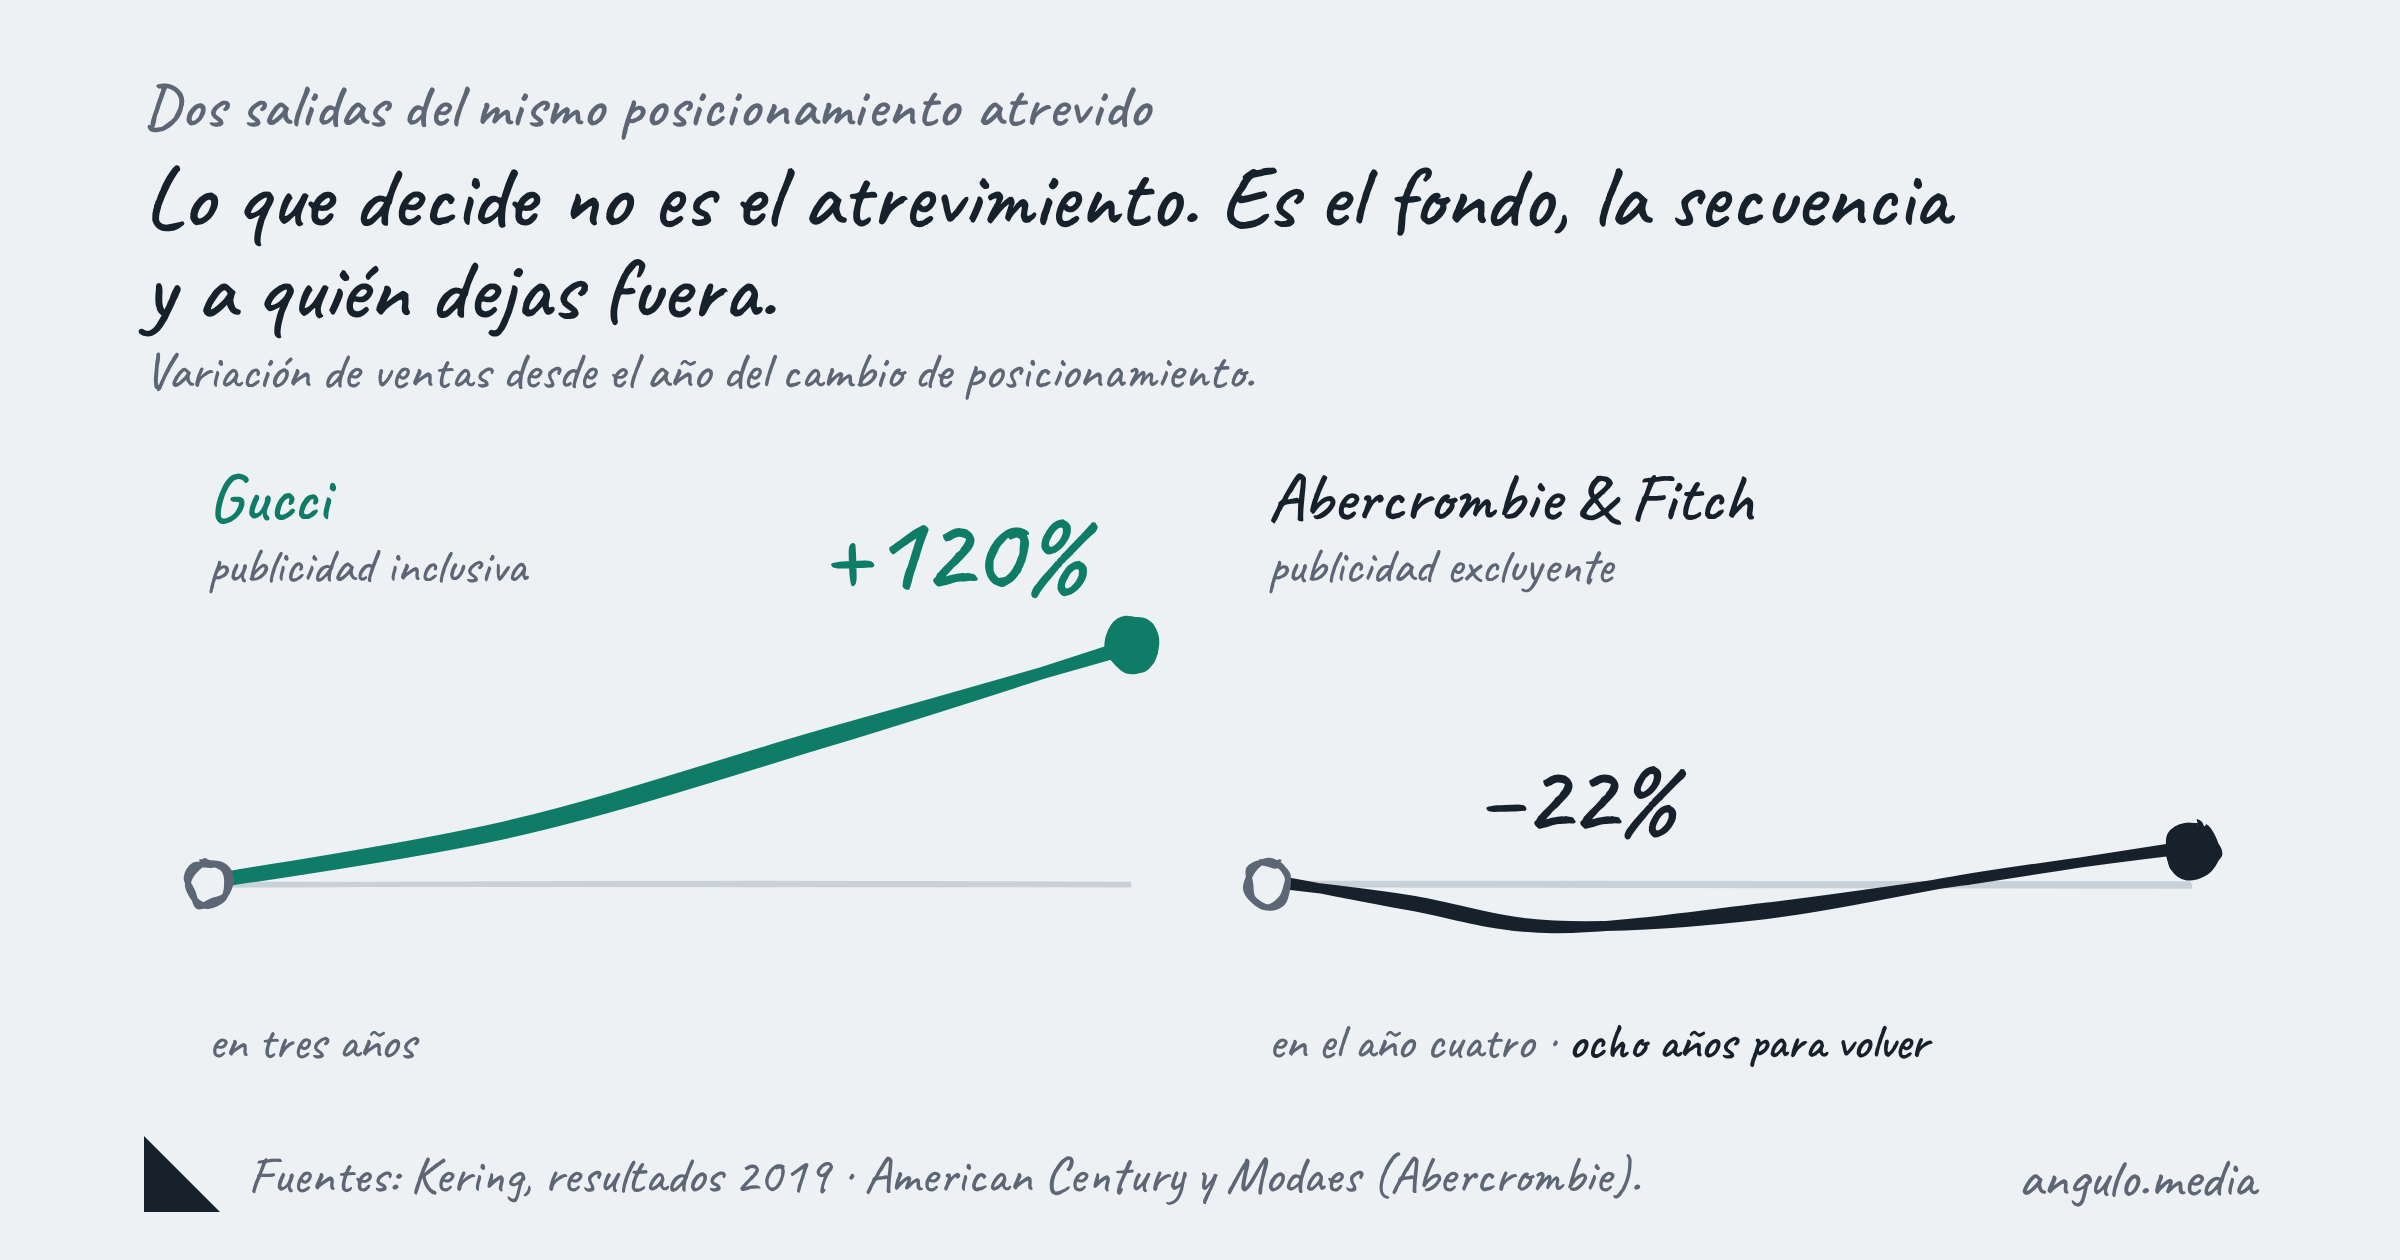
Alessandro Michele expulsó deliberadamente al comprador clásico: maximalismo, género difuso, estética de mercadillo caro. Los de toda la vida se sintieron echados. Y se fueron. Gucci pasó de €4,378 M EUR en 2016 a €9,628 M EUR en 2019. Más del doble, con un margen operativo del 41.0%.
→ Fíjate en el orden, que es lo único que importa: la colección primero, la provocación después. La publicidad valiente de Gucci no fabricó el posicionamiento, lo señaló. Iba guiada por una renovación exhaustiva del producto, y por eso el cliente nuevo encontró algo que comprar cuando llegó. Desigual ha hecho los deberes en ese orden.
3 · El contraejemplo: Abercrombie se posicionó excluyendo, no por sus líneas.
Mike Jeffries construyó el posicionamiento de Abercrombie & Fitch a base de quién quedaba fuera: solo gente guapa en el anuncio, tallas hasta la L cuando la competencia ya vendía XXL, tiendas a oscuras. No era un producto diciendo a quién iba dirigido. Era un discurso diciendo a quién no. Funcionó hasta que dejó de funcionar: máximo de $4,500 M USD en 2012 y unos $1,000 M USD evaporados entre 2013 y 2016.
→ Y la reparación tuvo que venir por donde debía haber venido el posicionamiento. Fran Horowitz no cambió el tono: cambió las líneas. De la XXS a la XXXL, fuera logotipos, luz en las tiendas, foco en el ajuste. Récord histórico en 2025: $5,266 M USD y 13.3% de margen. Ocho años para rehacer con producto lo que se había dicho con actitud.
4 · Entonces el error de Desigual no es el método. Es la diana.
Tiene el producto y tiene el orden: está en el caso Gucci, no en el Abercrombie. Pero Gucci provocó al cliente del que se estaba yendo. Desigual ha provocado al mercado que todavía es el 25% de su facturación, en un idioma que ese mercado no habla.
→ La regla: el cliente al que puedes permitirte molestar es el que ya has decidido perder, y solo con la cuenta hecha. Sin esa cuenta no es estrategia. Es un accidente con suerte.
¿Quién lo iba a decir?
El año récord de Abercrombie & Fitch no lo firmó Abercrombie.
En 2025 la marca madre cayó un 1%, hasta $2,524 M USD. Quien tiró del grupo fue Hollister: $2,743 M USD, un 15% más. La hermana pequeña, la que nació en 2000 para vender lo mismo más barato, es hoy el negocio grande.
El posicionamiento se cambia por las líneas, no por el discurso. Si la colección no ha cambiado, la campaña valiente solo acelera la salida del cliente que tenías. Y si ha cambiado, haz las dos columnas antes de hablar: a quién ganas y cuánto vale, a quién pierdes y cuánto vale. Si la segunda pesa más, no es valentía. Es una resta.
Las perlas
Mercadona mete 136 referencias nuevas en un mes, y dos se hacen virales solas — Un chocolate de €1.80 EUR y un shot de €2.00 EUR se disparan en redes sin un euro de medios. Y el que lo hace cerró 2025 con €41,858 M EUR, un 8% más, y €1,729 M EUR de beneficio neto: la cadencia de lanzamiento no es marketing, es el motor. (Moncloa · resultados de Mercadona 2025)
TikTok decide qué compramos — El cottage creció un 61% en 2025 por recetas virales y el kéfir un 46% en volumen; los platos preparados, un 11%. La tendencia va más rápida que la cadena de suministro, y eso se paga en roturas de stock. (que.es)
La caída de los espirituosos en Estados Unidos se frena — Volumen −4.9% en doce meses, pero el tequila pasa de caer un 15.6% a caer un 6.6% en un trimestre. Cuando una categoría deja de desplomarse, el que ya ha recortado llega tarde a la recuperación. (SipSource / WSWA)
Con el apoyo de quien nos lee.
Ángulo se lee porque alguien lo reenvía.
Tres veces por semana, una empresa y la jugada con la que gana dinero. Cuatro minutos, cifras contrastadas y una lección que sirve el lunes.
Si ha valido la pena, suscríbete gratis en angulo.media.
Y si te ha gustado, recomiéndanos.
La pregunta
Hay marcas que rompen y lo consiguen. Y hay marcas que intentan ser disruptivas, no lo consiguen, y ya no tienen a quién volver.
¿Y tú, has hecho la cuenta de lo que vale el cliente que estás dispuesto a perder? Responde a este correo con tu caso; las mejores respuestas salen en el próximo ángulo.